Domain regeltransformatoren.de kaufen?
Wir ziehen mit dem Projekt
regeltransformatoren.de um.
Sind Sie am Kauf der Domain
regeltransformatoren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain regeltransformatoren.de kaufen?
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **


Ähnliche Suchbegriffe für KG Kommanditgesellschaft
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preißer, Michael: Die KG und die GmbH & Co. KGDie KG und die GmbH & Co. KG , Recht, Besteuerung, Gestaltungspraxis , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20221213, Produktform: Leinen, Autoren: Preißer, Michael~Rönn, Matthias von, Auflage: 22005, Auflage/Ausgabe: 5. überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 682, Keyword: Betriebsaufspaltung; Gestaltungspraxis GmbH & Co. KG; KöMoG; Körperschaftsteuermodernisierungsgesetz; MoPeG; Personengesellschaften, FamiliengesellschaftenKG; Personengesellschaftsrecht; Preißer; Recht und Besteuerung Kommanditgesellschaft; Rönn, Fachschema: Abgabe - Abgabenordnung - AO~Genossenschaft~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Unternehmensrecht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: HC/Steuern, Fachkategorie: Personengesellschafts- und Genossenschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 233, Breite: 177, Höhe: 44, Gewicht: 1246, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2616428, Vorgänger EAN: 9783791042916 9783791032832 9783791027746 9783791022949, eBook EAN: 9783791054865 9783791054858, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
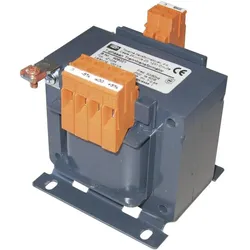
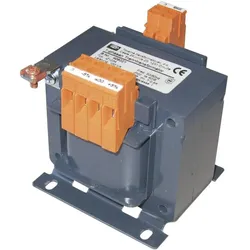
Elma tt Trenntransformator, TransformatorDer Elma TT Trenntransformator ist ein leistungsstarker Ringkerntransformator, der für eine zuverlässige Spannungsumwandlung konzipiert wurde. Mit einer Leistung von 200 VA und einer Eingangsspannung von 400 V bietet er eine Ausgangsspannung von 230 V, ideal für verschiedene Anwendungen in der Elektrotechnik. Die Spannungssteuerung auf der Primärseite ermöglicht eine flexible Anpassung an unterschiedliche Anforderungen. Der Transformator ist mit Klemmen und einem Erdanschluss ausgestattet, was die Installation und den sicheren Betrieb erleichtert. Die geschweisste Fussplatte sorgt für Stabilität und Langlebigkeit, während die kompakten Abmessungen und das moderate Gewicht von 2,7 kg eine einfache Handhabung ermöglichen. Dieser Trenntransformator ist eine ausgezeichnete Wahl für Fachleute, die Wert auf Qualität und Zuverlässigkeit legen. - Spannungssteuerung auf der Primärseite für flexible Anpassung - Erdanschluss und Klemmen für einfache Installation - Robuste geschweisste Fussplatte für Stabilität - Ringkerntransformator-Design für hohe Effizienz.56,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elma tt Trenntransformator, TransformatorDer Trenntransformator ist ein leistungsstarkes Gerät, das für eine Vielzahl von Anwendungen in der Elektrotechnik konzipiert ist. Mit einer Leistung von 315 Voltampere (VA) und einem Ringkerntransformatortyp bietet er eine zuverlässige Umwandlung von Eingangsspannung von 400 Volt (V) auf eine Ausgangsspannung von 230 Volt (V). Die Stromstärke beträgt 1,37 Ampere (A), was ihn für den Einsatz in unterschiedlichen elektrischen Systemen geeignet macht. Der Transformator ist mit Klemmen, einem Erdanschluss und einer geschweissten Fussplatte ausgestattet, was die Installation und den sicheren Betrieb erleichtert. Mit einem Gewicht von 6,2 Kilogramm und kompakten Abmessungen von 120 mm in der Länge, 122 mm in der Höhe und 92 mm in der Breite ist er sowohl robust als auch platzsparend. Dieser Trenntransformator ist ideal für Anwendungen, bei denen eine galvanische Trennung erforderlich ist, um die Sicherheit und Effizienz elektrischer Systeme zu gewährleisten.70,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **

Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
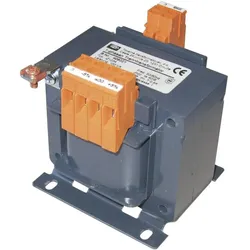
No Name, Spannungswandler, TransformatorDer Transformator ist ein leistungsstarkes Gerät, das für die Umwandlung von elektrischer Energie konzipiert ist. Mit einer Ausgangs- und Eingangsspannung von 230 Volt eignet sich dieser Spannungswandler besonders für den Einsatz in Fahrzeugen. Er bietet eine Ausgangsleistung von bis zu 2000 Watt, was ihn ideal für verschiedene Anwendungen macht, bei denen eine stabile Stromversorgung erforderlich ist. Die kompakten Abmessungen von 218 mm in der Länge, 168 mm in der Breite und 138 mm in der Höhe ermöglichen eine einfache Integration in unterschiedliche Umgebungen. Mit einem Gewicht von 6,9 Kilogramm ist der Transformator robust und dennoch transportabel. Die elegante schwarze Farbgebung fügt sich nahtlos in verschiedene Designs ein. Dieser Transformator ist eine zuverlässige Lösung für alle, die eine effiziente Spannungswandlung benötigen, sei es für den Einsatz im Fahrzeug oder in anderen Anwendungen, bei denen eine stabile Stromversorgung erforderlich ist.91,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preißer, Michael: Die KG und die GmbH & Co. KGDie KG und die GmbH & Co. KG , Recht, Besteuerung, Gestaltungspraxis , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20221213, Produktform: Leinen, Autoren: Preißer, Michael~Rönn, Matthias von, Auflage: 22005, Auflage/Ausgabe: 5. überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 682, Keyword: Betriebsaufspaltung; Gestaltungspraxis GmbH & Co. KG; KöMoG; Körperschaftsteuermodernisierungsgesetz; MoPeG; Personengesellschaften, FamiliengesellschaftenKG; Personengesellschaftsrecht; Preißer; Recht und Besteuerung Kommanditgesellschaft; Rönn, Fachschema: Abgabe - Abgabenordnung - AO~Genossenschaft~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Unternehmensrecht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: HC/Steuern, Fachkategorie: Personengesellschafts- und Genossenschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 233, Breite: 177, Höhe: 44, Gewicht: 1246, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2616428, Vorgänger EAN: 9783791042916 9783791032832 9783791027746 9783791022949, eBook EAN: 9783791054865 9783791054858, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
-
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für KG Kommanditgesellschaft
-
Elma tt Trenntransformator, TransformatorDer Elma TT Trenntransformator ist ein leistungsstarker Ringkerntransformator, der für eine zuverlässige Spannungsumwandlung konzipiert wurde. Mit einer Leistung von 200 VA und einer Eingangsspannung von 400 V bietet er eine Ausgangsspannung von 230 V, ideal für verschiedene Anwendungen in der Elektrotechnik. Die Spannungssteuerung auf der Primärseite ermöglicht eine flexible Anpassung an unterschiedliche Anforderungen. Der Transformator ist mit Klemmen und einem Erdanschluss ausgestattet, was die Installation und den sicheren Betrieb erleichtert. Die geschweisste Fussplatte sorgt für Stabilität und Langlebigkeit, während die kompakten Abmessungen und das moderate Gewicht von 2,7 kg eine einfache Handhabung ermöglichen. Dieser Trenntransformator ist eine ausgezeichnete Wahl für Fachleute, die Wert auf Qualität und Zuverlässigkeit legen. - Spannungssteuerung auf der Primärseite für flexible Anpassung - Erdanschluss und Klemmen für einfache Installation - Robuste geschweisste Fussplatte für Stabilität - Ringkerntransformator-Design für hohe Effizienz.56,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elma tt Trenntransformator, TransformatorDer Trenntransformator ist ein leistungsstarkes Gerät, das für eine Vielzahl von Anwendungen in der Elektrotechnik konzipiert ist. Mit einer Leistung von 315 Voltampere (VA) und einem Ringkerntransformatortyp bietet er eine zuverlässige Umwandlung von Eingangsspannung von 400 Volt (V) auf eine Ausgangsspannung von 230 Volt (V). Die Stromstärke beträgt 1,37 Ampere (A), was ihn für den Einsatz in unterschiedlichen elektrischen Systemen geeignet macht. Der Transformator ist mit Klemmen, einem Erdanschluss und einer geschweissten Fussplatte ausgestattet, was die Installation und den sicheren Betrieb erleichtert. Mit einem Gewicht von 6,2 Kilogramm und kompakten Abmessungen von 120 mm in der Länge, 122 mm in der Höhe und 92 mm in der Breite ist er sowohl robust als auch platzsparend. Dieser Trenntransformator ist ideal für Anwendungen, bei denen eine galvanische Trennung erforderlich ist, um die Sicherheit und Effizienz elektrischer Systeme zu gewährleisten.70,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elma tt Trenntransformator, TransformatorDer Elma TT IZ1239 Trenntransformator ist ein leistungsstarker Transformator, der für den Einsatz in verschiedenen elektrischen Anwendungen konzipiert wurde. Mit einer Eingangsspannung von 400 Volt und einer Ausgangsspannung von 230 Volt bietet dieser Transformator eine Leistung von 400 VA und eine Stromstärke von 1,74 A. Die Konstruktion als Ringkerntransformator sorgt für eine hohe Effizienz und eine kompakte Bauweise. Der Trenntransformator ist mit einer Spannungssteuerung auf der Primärseite ausgestattet, was eine flexible Anpassung der Ausgangsspannung ermöglicht. Zudem verfügt er über Klemmen, einen Erdanschluss und eine geschweisste Fussplatte, die eine sichere Installation und Nutzung gewährleisten. Mit einem Gewicht von 5 kg und kompakten Abmessungen ist dieser Transformator sowohl für stationäre als auch für mobile Anwendungen geeignet. - Spannungssteuerung auf der Primärseite für flexible Anpassung - Ringkernkonstruktion für hohe Effizienz - Erdanschluss und geschweisste Fussplatte für sichere Installation - Geeignet für stationäre und mobile Anwendungen.82,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elma tt Trenntransformator, TransformatorDer Elma TT Trenntransformator ist ein leistungsstarker Ringkerntransformator, der für eine sichere und zuverlässige Spannungsumwandlung konzipiert wurde. Mit einer Leistung von 25 VA und einer Stromstärke von 110 mA eignet sich dieser Transformator ideal für verschiedene Anwendungen, bei denen eine Umwandlung von 400 V auf 230 V erforderlich ist. Die Spannungssteuerung auf der Primärseite ermöglicht eine flexible Anpassung der Ausgangsspannung, während die robuste Bauweise mit Klemmen, Erdanschluss und geschweisster Fussplatte für Stabilität und Sicherheit sorgt. Mit kompakten Abmessungen und einem Gewicht von nur 0,6 kg ist dieser Transformator sowohl für stationäre als auch mobile Anwendungen geeignet. Er bietet eine effiziente Lösung für die Stromversorgung in unterschiedlichen elektrischen Systemen. - Spannungssteuerung auf der Primärseite für flexible Anpassung - Robuste Bauweise mit Klemmen und Erdanschluss - Ringkerntransformator für hohe Effizienz und Zuverlässigkeit.38,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.